Domain mikrowellensysteme.de kaufen?
Wir ziehen mit dem Projekt
mikrowellensysteme.de um.
Sind Sie am Kauf der Domain
mikrowellensysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikrowellensysteme.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
CORNAT Küchen-Umschaltbrause weiß - ZubehörDie Fakten - Küchen-Umschaltbrause - Kunststoff weiß - Ersatz-Handbrause für Küchenarmaturen mit „herausziehbarer Umschaltbrause" - 2 Strahlarten (Normal- und Brausestrahl) - Geräuschklassen geprüfter Luftsprudler M24 x 1 - Made in Germany - Kopfdurchmesser: 45 mm - Mit Anti-Kalk-Funktion - Nicht geeignet für Spültisch Niederdruck-Armaturen - 1/2" AG14,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HUROM H310A Slow Juicer Entsafter platzsparendes Design 100W LeistungSlow Juicer für frische SäfteOb knackige Äpfel, Möhren oder Blattgemüse, mit dem HUROM H310A Slow Juicer kannst du dir daraus leckeren Saft pressen. Mit dem Entsafter kannst du ganze Früchte und Gemüsesorten ohne Vorschneiden verarbeiten. Die intelligente Slow-Squeezing-Technologie garantiert schonende Saftgewinnung, sodass Farben, Aromen und Nährstoffe der verwendeten Zutaten weitestgehdn erhalten bleiben.Was erhalte ich? Slow Juicer H310A Saftkammer mit 220 ml Volumen Einfüllbehälter mit 800 ml Volumen Multi-Auger Fruchtfleischbehälter Reinigungsbürste RezeptbuchAuf einen Blick Smart Juicer mit intelligentem Extraktionsprozess Verarbeitung ganzer Früchte und Gemüsesorten ohne Vorschneiden möglich kompaktes, platzsparendes design Slow-Squeezing-Technologie für schonende Saftgewinnung und hält Farben, Aromen und Nährstoffe der Zutaten geeignet als Kaltpressentsafter maximal empfohlene Betriebsdauer: 15 Minuten inklusive reinigungsbürste hergestellt in Korea Spannung: 220 V Leistung: 100 W Drehzahl: 37–43 U/Min.Maße (H x B x T): ca. 39,5 x 16,0 x 17,2 cm Kabellänge: 140 cmGewicht ca. 3,4 kgIdentifikationsnummer GTIN: 8809686400638279,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Atlanta 1135/4 Design-Wecker mit Touch-TechnologieKunststoffgehäuse in Marmor-Optik, Größe 12 x 7 cm, dimmbares Display mit Loop-Funktion, blaue LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
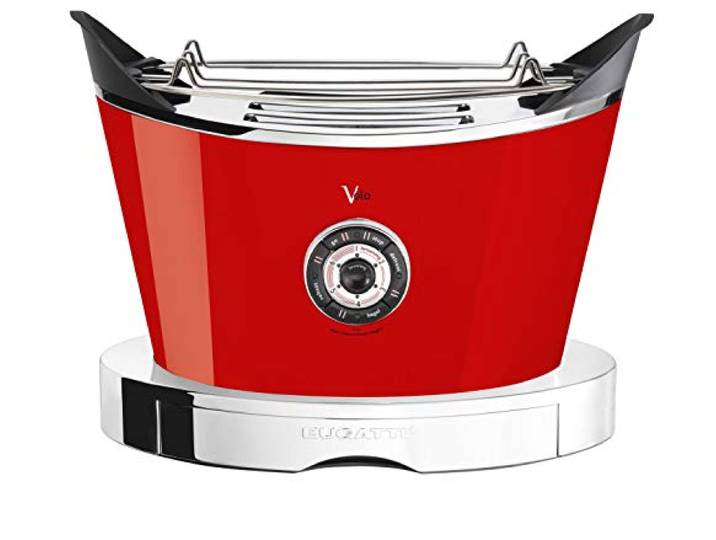
BUGATTI, Volo, elektrischer Toaster, 4 Funktionen, 6 Toaststufen, innovatives Design, Edelstahlgehäuse, Leistung 930 W, Zangen sind nicht im Lieferumfang enthalten (Rot)BUGATTI, Volo, elektrischer Toaster, 4 Funktionen, 6 Toaststufen, innovatives Design, Edelstahlgehäuse, Leistung 930 W, Zangen sind nicht im Lieferumfang enthalten (Rot). FUNKTIONEN: Vier Funktionsebenen, BROWNING mit 6 Toaststufen, DEFROST taut das Brot auf, REHEAT heizt, BAGEL röstet nur eine Seite der Brotscheibe. TECHNOLOGIE: Das motorisierte Bugatti LIFT-System lässt die Brotscheiben automatisch steigen und fallen. INNOVATIVES DESIGN: Dieses Gerät verfügt über ein ikonisches, praktisches und funktionales Design für die Einrichtung Ihrer Küche, das von Andrea Seegatz vom Stars Studio in Mailand signiert wurde. HOHE QUALITÄT: Synonym für Exzellenz, die Produkte der Marke Bugatti stehen seit jeher für originelles Design und einen starken innovativen Charakter. EIGENSCHAFTEN: Elektrischer Toaster mit zwei Schlitzen für Brotscheiben bis zu einer Größe von 12,5 x 12,5 cm bei einer Dicke von jeweils 2,3 cm. Praktische untere Schublade zum Sammeln von Krümeln. Zangen sind nicht im Lieferumfang enthalten Farbe:Rot219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CORNAT Küchen-Umschaltbrausenkopf - ZubehörDie Fakten - Küchen-Umschaltbrause - ABS-Kunststoff - Verchromt - Ersatz-Handbrause für Küchenarmaturen (Gastro, Spiral-Armaturen) - 2 Strahlarten (Normal- und Brausestrahl) - Geräuschklassen geprüfter Luftsprudler M24 x 1 - Made in Germany - Kopfdurchmesser: 55 mm - Nicht geeignet für Spültisch Niderdruck-Armaturen - 1/2" AG13,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
CORNAT Küchen-Umschaltbrause weiß - ZubehörDie Fakten - Küchen-Umschaltbrause - Kunststoff weiß - Ersatz-Handbrause für Küchenarmaturen mit „herausziehbarer Umschaltbrause" - 2 Strahlarten (Normal- und Brausestrahl) - Geräuschklassen geprüfter Luftsprudler M24 x 1 - Made in Germany - Kopfdurchmesser: 45 mm - Mit Anti-Kalk-Funktion - Nicht geeignet für Spültisch Niederdruck-Armaturen - 1/2" AG14,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
HUROM H310A Slow Juicer Entsafter platzsparendes Design 100W LeistungSlow Juicer für frische SäfteOb knackige Äpfel, Möhren oder Blattgemüse, mit dem HUROM H310A Slow Juicer kannst du dir daraus leckeren Saft pressen. Mit dem Entsafter kannst du ganze Früchte und Gemüsesorten ohne Vorschneiden verarbeiten. Die intelligente Slow-Squeezing-Technologie garantiert schonende Saftgewinnung, sodass Farben, Aromen und Nährstoffe der verwendeten Zutaten weitestgehdn erhalten bleiben.Was erhalte ich? Slow Juicer H310A Saftkammer mit 220 ml Volumen Einfüllbehälter mit 800 ml Volumen Multi-Auger Fruchtfleischbehälter Reinigungsbürste RezeptbuchAuf einen Blick Smart Juicer mit intelligentem Extraktionsprozess Verarbeitung ganzer Früchte und Gemüsesorten ohne Vorschneiden möglich kompaktes, platzsparendes design Slow-Squeezing-Technologie für schonende Saftgewinnung und hält Farben, Aromen und Nährstoffe der Zutaten geeignet als Kaltpressentsafter maximal empfohlene Betriebsdauer: 15 Minuten inklusive reinigungsbürste hergestellt in Korea Spannung: 220 V Leistung: 100 W Drehzahl: 37–43 U/Min.Maße (H x B x T): ca. 39,5 x 16,0 x 17,2 cm Kabellänge: 140 cmGewicht ca. 3,4 kgIdentifikationsnummer GTIN: 8809686400638279,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Atlanta 1134/30 Design-Tischwecker mit Touch-TechnologieKunststoffgehäuse in Eschenholz-Optik, Größe 6,5 x 6,5 x 6,5 cm, dimmbares Display mit Loop-Funktion, grüne LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)19,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Atlanta 1135/4 Design-Wecker mit Touch-TechnologieKunststoffgehäuse in Marmor-Optik, Größe 12 x 7 cm, dimmbares Display mit Loop-Funktion, blaue LED-Anzeige von Zeit, Datum und Temperatur im Wechsel, 3 Weckzeiten, Energiesparmodus, inklusive Netzkabel und Adapter, 3 x Batterie AAA (nicht im Lieferumfang enthalten)24,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Delabie Geschirrspülbr., Schwarz, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, KüchenarmaturenDelabie Geschirrspülbr., Schwarz, Metall, Werkzeug/Technologie, Freiform, 20.7x12.2x98.5 cm, Küchen, Küchenausstattung, Küchenarmaturen. Geschirrspülbr. we m. Mischer + Handbr. 433000, Auslaufvent. Geschirrspülbrause-Garnitur komplett mit Auslaufventil. Mischer geeignet für die intensive Nutzung in der Großküche. Zweigriffmischer für Einloch-Standmontage, inklusive: - Flachtelleroberteile mit Dreikantgriffen. - Flexible PEX-Anschlussschläuche G 3/8 und Rückflussverhinderer. - Verstärkte Befestigung und Verdrehsicherung durch 2 Gewindebolzen und Langmuttern. Auslaufventil mit: - Schwenkauslauf ausziehbar L. 200-290, Durchflussmenge 20 l/min. - Flachtelleroberteil mit Dreikantgriff. Handbrause mit einstellbarem Strahl weiß G 1/2B, Durchflussmenge 9 l/min (Art. 433000). Verkalkungsarme Handbrause mit Stoßschutz. Panzerschlauch L. 0,95 m weiß Lebensmittelqualität. Steigrohr 3/4 aus Edelstahl. Einstellbare Wandbefestigung. Edelstahl-Tragfeder. Geschirrspülbrause-Garnitur Schnelles Befüllen: volle Wasserleistung 20 l/min Erhöhte Widerstandsfähigkeit: Spindelabdichtung Auslaufventil schwenk- und ausziehbar Verdrehschutz-Verschraubungen und PVC-Panzerung Breite: 20.7 cm Tiefe: 98.5 cm Höhe: 12.2 cm cm cm cm Farbe:Schwarz Material:Metall Form:Freiform906,82 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.